随着智能制造和工业4.0浪潮的推进,中国工业机器人产业迎来快速发展期。最新行业资讯显示,中国工业机器人领域已初步形成聚合效应,产业链上下游协同发展格局逐渐清晰,标志着中国在高端智能装备领域迈出了坚实一步。
产业聚合效应显现,区域集群成亮点
据相关行业报告统计,我国工业机器人产业不再仅仅是单点突破,而是呈现出显著的区域集聚特征。以长三角、珠三角、京津冀以及东北老工业基地为代表的产业集群正在加速形成。在这些区域,从核心零部件研发、整机制造到系统集成与应用的完整链条正在逐步贯通,资源要素的聚合效应初显。
例如,上海、苏州、深圳等地凭借雄厚的制造业基础和人才优势,吸引了大量机器人本体制造及智能装备企业落户;而沈阳、哈尔滨等地则依托传统装备制造底蕴,在机器人关键零部件和重型工业机器人方面持续发力。这种 spatially 的聚合,有效降低了物流与协作成本,加速了技术外溢与创新扩散。
产业链逐渐形成,本土配套能力增强
过去,中国工业机器人市场长期依赖进口,尤其是减速器、伺服电机、控制器等核心部件严重受制于人。最新资讯表明,这一局面正在改变。本土企业通过自主研发与海外并购,在核心零部件领域取得了长足进步,国产化率稳步提升。
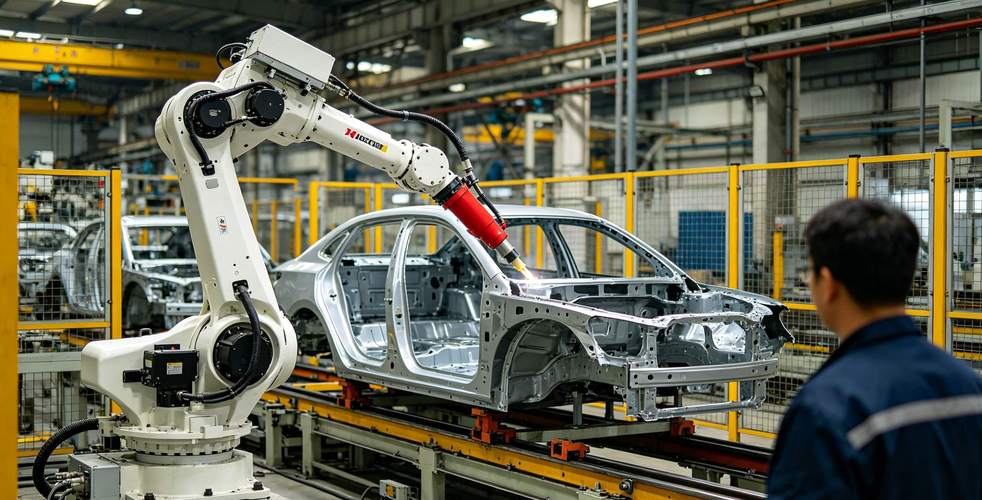
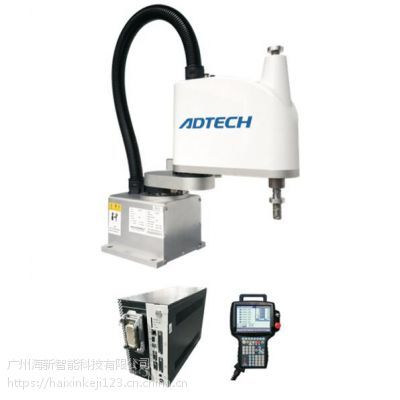
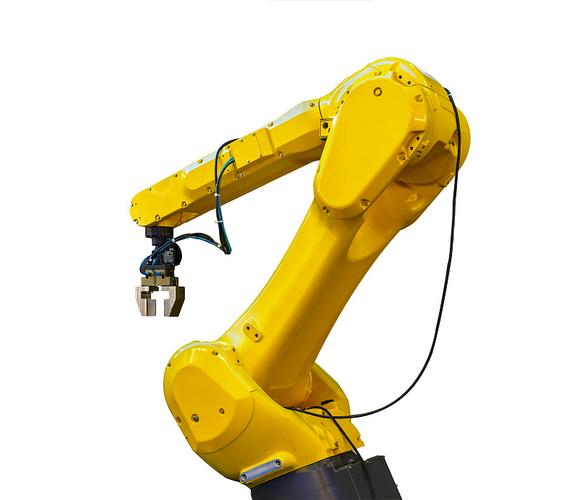
在产业链上游,一批专精特新企业已能批量供应中高端减速机和伺服系统;中游本体制造领域,国产机器人龙头企业在焊接、搬运、码垛等细分市场占有率不断提高;下游系统集成方面,凭借对本土应用场景的深度理解,中国集成商在汽车、3C电子、金属加工等行业确立了竞争优势。上下游协同攻关、联合验证的机制正在形成。
政策与市场双轮驱动,智能化升级加速
政策层面持续释放利好。国家及地方政府相继出台多项支持机器人产业发展的规划与措施,强调突破关键技术、拓展应用场景、培育龙头企业。与此制造业转型升级的迫切需求为工业机器人提供了广阔市场。新能源汽车、锂电、光伏等新兴行业的爆发,进一步拉动了对高端智能装备的需求。
值得关注的是,工业机器人与人工智能、5G、大数据等技术的融合正在加深。协作机器人、自主移动机器人、云端智能机器人等新产品不断涌现,推动行业从“机器换人”向“人机共融”的智能化阶段演进。
挑战与展望:从聚合走向高质量
尽管聚合效应初显、产业链逐步形成,但中国工业机器人行业仍面临诸多挑战。高端领域与国际领先水平仍有差距,部分关键核心技术亟待突破;行业标准与检测认证体系有待完善;低端同质化竞争激烈,导致企业利润承压。
中国工业机器人产业需进一步强化创新链、产业链、资金链、人才链的深度融合,发挥聚合效应带来的协同优势,避免分散重复建设。预计未来五年,随着产业链不断成熟和智能装备向高端迈进,中国有望从全球最大的工业机器人消费市场转变为重要的创新策源地和制造高地。
可以预见,在聚合效应与产业链协同的双重加持下,中国工业机器人高端智能装备行业将迎来更加稳健和高质量的发展新阶段。